Vand i kælderen efter skybrud: hvad gør du, og hvem betaler?
Om forsikringen betaler, afgøres af, hvor vandet kom fra, og hvor meget regn der faldt. Her er DMI's grænser, selskabernes regler og tjeklisten før og efter.
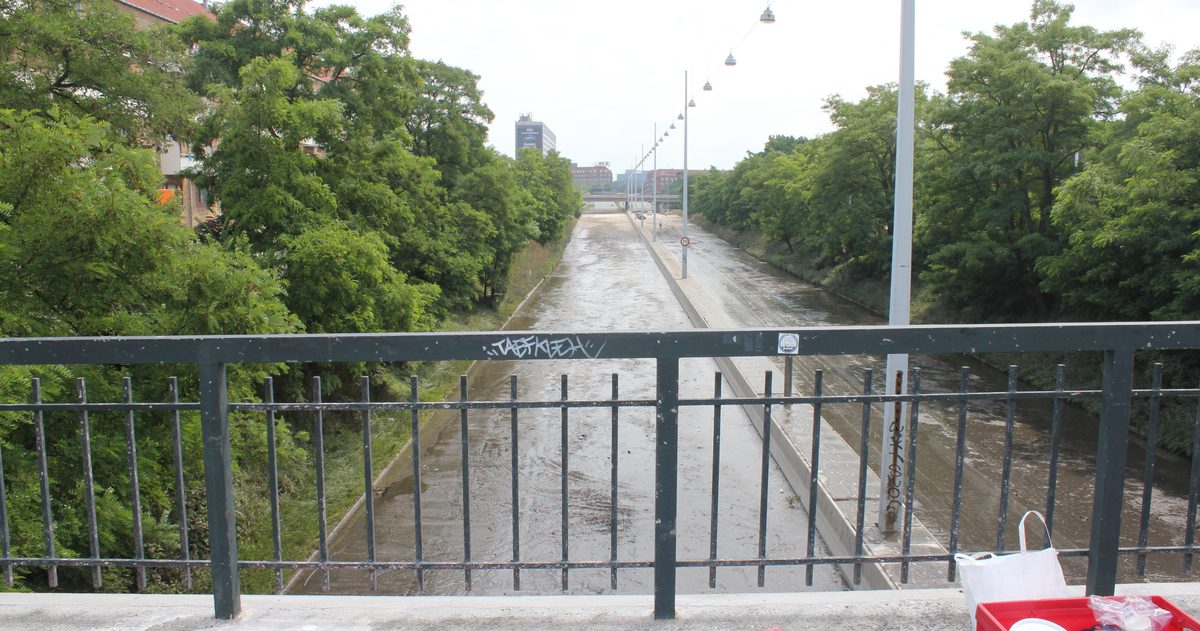
Står der vand i kælderen efter et skybrud, så tag billeder af skaden og ring til dit forsikringsselskab, før du smider noget ud. Var det et skybrud, dækker husforsikringen typisk skaden på selve bygningen og indboforsikringen tingene, men kun hvis regnen nåede selskabets grænse, ofte 15 mm på 30 minutter eller en døgngrænse på 30 til 40 mm. Kom vandet op som grundvand eller ind fra en å, sø eller havet, gælder andre regler, og så er du ofte ikke dækket.
Hvornår er det et skybrud?
DMI kalder det skybrud, når der falder mere end 15 mm regn på 30 minutter lokalt. DMI varsler i tre trin: 15 til 25 mm, 25 til 35 mm og over 35 mm på 30 minutter. Kraftig regn er noget andet: DMI varsler, når der falder mere end 24 mm på 6 timer eller mere end 30 mm inden for et døgn.
Et regneeksempel gør tallene håndgribelige. Én millimeter regn er én liter pr. kvadratmeter. Derfor svarer et skybrud på 15 mm ifølge DMI til over 15.000 liter vand på en grund på 1.000 m². Falder de på fliser, tag og indkørsel, skal vandet væk gennem afløb, der ikke er bygget til den mængde på en halv time. Så finder det vej ned ad kældertrappen eller op gennem gulvafløbet.
Hvorfor er skybrud så svære at varsle?
Skybrud kommer næsten altid fra byger, og byger er lokale. DMI skriver selv, at de er næsten umulige at forudsige præcist: meteorologerne ved, at bygerne kommer, men ikke præcis hvor de rammer. Et varsel for hele Fyn betyder derfor ikke, at alle kommuner på Fyn får skybrud. Nogle steder falder der meget, andre steder slet intet. En byge, der opstår en stille sommerdag, varer ifølge DMI typisk højst 15 til 20 minutter, og det er som regel for kort til at blive et skybrud.
Det er også her, vejrmodellerne oftest er uenige. På vejrsiden for København og de andre bysider står DMI's HARMONIE-model, ECMWF og norske YR side om side, og kortet viser, hvor modellerne er mest uenige. Er de uenige om nedbøren en sommereftermiddag, er det et tegn på, at bygerne kan ramme skævt. Når skyerne trækker op, er den animerede regnradar det bedste værktøj: den viser, hvor regnen falder lige nu, og et kort varsel ind i den næste time. Vil du vide, hvilken model der har ramt bedst, så se målingen af de mest præcise vejrudsigter.
Hvad skete der i København 2. juli 2011?
Skybruddet 2. juli 2011 er det, alle senere skybrud måles mod. Ifølge DMI faldt der mere end 135 mm regn over den indre by. Det er ni gange DMI's grænse for skybrud. På et tag på 100 m² er det 13.500 liter.
Regningen voksede, efterhånden som skaderne blev gjort op. Forsikring & Pension skønnede først skaderne til 3 mia. kr., i april 2012 til 4,9 mia. kr. og i august 2012 til omkring 6 mia. kr. for København og Frederiksberg. Der blev anmeldt 90.644 skader, heraf 20.564 fra erhverv, der stod for 3,2 mia. kr.
Skybrud, grundvand eller oversvømmelse: hvorfor betyder det noget?
Forsikringen spørger ikke kun, om der kom vand i kælderen. Den spørger, hvor vandet kom fra. Det afgør, hvem der betaler.
| Hvor kom vandet fra? | Hvem dækker typisk? |
|---|---|
| Regn ved skybrud, der løber ind eller stiger op gennem afløbet | Husforsikringen (bygningen) og indboforsikringen (tingene), hvis regnen nåede selskabets skybrudsgrænse |
| Grundvand, der trænger ind gennem kældervæg eller kældergulv | Som hovedregel ikke dækket. Hos fx Alm. Brand og i Trygs betingelser for IDA-medlemmer kun med tilvalget Udvidet vandskade |
| Oversvømmelse fra å, vandløb eller sø | Som hovedregel ikke din egen forsikring. Hos fx LB dækker husforsikringen dog, hvis åen gik over sine bredder på grund af et skybrud lige før. Ellers oversvømmelsesordningen, hvis vandstanden var så høj, at den statistisk sker sjældnere end hvert 20. år |
| Stormflod fra havet | Ikke din egen forsikring. Stormflodsordningen via Naturskaderådet |
Klimatilpasning.dk skriver, at skader fra grundvand gennem kældervæg eller kældergulv som hovedregel er undtaget, og at oversvømmelser fra hav, fjord, søer og vandløb er undtaget fra den almindelige forsikring. LB gør dog en undtagelse, når åen gik over sine bredder på grund af et skybrud lige før. Til gengæld kan Naturskaderådets ordninger dække, men kun hvis det beskadigede er brandforsikret, hvad en almindelig hus- eller indboforsikring normalt omfatter, og en oversvømmelse skal anmeldes senest to måneder efter. Ordningerne er snævre: efter den kraftige regn 31. august 2026 meldte Naturskaderådet, at skaderne ikke var omfattet, fordi Styrelsen for Grøn Arealomlægning og Vandmiljø vurderede, at vandet næppe kom direkte fra vandløb og søer.
Hvad dækker husforsikringen, og hvad dækker indboforsikringen?
Husforsikringen dækker bygningen: gulve, vægge, lofter og installationer. Indboforsikringen dækker dine ting, også dem i kælderen.
Grænsen for, hvornår det tæller som skybrud, er ikke den samme alle steder. Her er tre selskabers egne betingelser. To er indboforsikringer og én en husforsikring, men det er selskabet, ikke forsikringstypen, der sætter grænsen:
| Selskab og betingelser | Skybrud er |
|---|---|
| Alm. Brand, indbo (FP 1409) | Mindst 40 mm på 24 timer eller mindst 15 mm på 30 minutter |
| LB Forsikring, hus (vilkår 41-8, juli 2023) | Mere end 30 mm på 24 timer eller mere end 15 mm på 30 minutter |
| Tryg, indbo for IDA-medlemmer (nr. 20I2, 2021) | 15 mm på højst 30 minutter eller 30 mm pr. døgn |
Forskellen betyder noget ved den langsomme regn: 35 mm på et døgn er skybrud efter LB's og Trygs betingelser, men ikke efter Alm. Brands. Find ordet skybrud i dine egne betingelser.
Kælderen kan have sine egne regler, fx hos Alm. Brand. Her erstattes særligt indbo, fx computere, fotoudstyr og vin, ved skybrud med højst 5 % af forsikringssummen, hvis det stod i et kælderrum i etagebyggeri. Har du Udvidet vandskade hos Alm. Brand, er erstatningen i kældre loftet til 117.080 kr. pr. skade i 2014-kroner. Beløbet pristalsreguleres og er i dag højere. For virksomheder er reglen ofte, at varer i kælderen skal stå på et underlag, der ikke suger vand, og være hævet 10 cm over gulvet. Det er vandets vej og kælderens indhold, der afgør sagen, og det gennemgår sammenligner.dk mere detaljeret i sin guide om hvad indboforsikringen dækker ved vandskade, blandt andet med tilvalg og selvrisiko.
Hvad gør du, før skybruddet rammer?
- Hold øje med varslet. Varsler DMI skybrud for din egn, så tjek udsigten for din by og radaren, når bygerne trækker op.
- Få en højvandslukke. Den lukker afløbet i kælderen, så kloakvand ikke presses op gennem gulvafløb og toilet.
- Hav en automatisk pumpe, hvis kælderen har haft vand før.
- Hæv tingene. Stil kasser på hylder eller paller, og flyt elektronik, papirer og fotos ovenpå.
- Rens tagrender og riste, så regnvandet kan komme væk.
Hvad gør du, når kælderen står under vand?
- Tag billeder af vandstanden og skaderne, før du rydder op.
- Ring til dit forsikringsselskab med det samme. Det kan ofte sende hjælp og fortælle, hvad du selv må gå i gang med.
- Smid ikke ødelagte ting ud, før en taksator har set dem eller selskabet har sagt god for det.
- Begræns skaden. Fjern vandet med pumpe eller vandsuger, og undgå kontakt med vandet, hvis det kom fra kloakken.
- Tør ud. Affugtere kan skulle køre fra omkring en uge til flere måneder, og skimmel kan opstå efter en til to uger.
- Gem kvitteringer for udstyr, håndværkere og eget arbejde.
Kort fortalt
Et skybrud er mere end 15 mm regn på en halv time, og det rammer så lokalt, at varslet sjældent kan sige præcis hvor. Forsikringen betaler, når regnen nåede selskabets grænse og løb ind fra terrænet eller op gennem afløbet. Grundvand, åer og havet er en anden sag. Tjek derfor ordet skybrud og afsnittet om kælderen i dine betingelser, før næste sommers byger.